
Debt Payoff Planner: Snowball
Debt Payoff Planner: Snowball — Veja qual dívida pagar primeiro e quando você pode se livrar das dívidas
Debt Payoff Planner: Snowball é um planejador de quitação de dívidas e rastreador de pagamentos gratuito para iPhone e Android. Insira seus cartões de crédito, empréstimos e contas médicas, escolha a ordem de bola de neve ou avalanche de dívidas, e o app calcula uma data estimada para você se livrar das dívidas, além de listar em ordem qual saldo receberá seu dinheiro extra em seguida. Não há conexão com banco: você insere seus próprios saldos, taxas e pagamentos mínimos.
- Preço
- Gratuito, upgrade para Pro
- Plataformas
- iOS e Android
- Idiomas
- 10
- Classificação etária
- 4+
- Requisitos
- iOS 15.1 ou posterior
Uma calculadora baseada nos seus próprios números, não um produto financeiro.
Debt Payoff Planner: Snowball nunca se conecta a um banco. Cada saldo, APR e pagamento mínimo é algo que você digitou, e os cálculos de quitação são feitos no próprio telefone. Por isso, a data estimada para se livrar das dívidas só é tão precisa quanto os valores que você informou.
O que é
Debt Payoff Planner: Snowball é um app gratuito para iOS e Android que responde a uma pergunta: qual dos seus saldos você deve pagar primeiro e, aproximadamente, quando pode se livrar das dívidas? Você adiciona cada cartão de crédito, empréstimo pessoal, empréstimo estudantil, financiamento de veículo ou conta médica com seu saldo, APR e pagamento mínimo, escolhe o método bola de neve (menor saldo primeiro) ou o método avalanche (maior taxa de juros primeiro), e o app mostra uma data estimada para se livrar das dívidas, o tempo restante, o total de juros e a ordem de pagamento. É uma ferramenta de planejamento e acompanhamento, não um credor nem um consultor financeiro.
Uma ferramenta de planejamento e acompanhamento, não aconselhamento financeiro. Todas as datas e valores são estimativas baseadas nos números que você insere..
Dentro do app
Como ele é
Contexto
Bola de neve ou avalanche de dívidas: qual saldo pagar primeiro?
Os dois métodos começam da mesma forma: pague pelo menos o mínimo de cada dívida e depois coloque todo o dinheiro extra que puder no saldo escolhido até quitá-lo; em seguida, direcione para a próxima dívida o valor que antes era destinado à primeira. A única diferença está em qual saldo vem primeiro. A bola de neve escolhe o menor saldo, o que encerra contas mais cedo e gera vitórias rápidas. A avalanche escolhe a maior taxa de juros, mantendo menor o total pago em juros. Qual método combina mais com você depende em parte da matemática e em parte de como você mantém a motivação; por isso, vale a pena ver os dois com base nos seus próprios números.
Bola de neve de dívidasmenor saldo primeiro
Organize as dívidas do menor para o maior saldo e direcione o dinheiro extra para a primeira. Cada saldo quitado é uma vitória visível, e o pagamento que antes era destinado a ele se junta ao da próxima dívida da fila. O custo é que um saldo pequeno com uma taxa baixa pode vir antes de uma dívida grande e cara.
Avalanche de dívidasmaior APR primeiro
Classifique as dívidas pela taxa de juros e ataque primeiro a mais cara. Como o saldo de maior custo diminui mais cedo, menos juros se acumulam no total. A desvantagem é exigir paciência: o primeiro saldo escolhido pode ser grande e levar bastante tempo para ser quitado.
APR e pagamento mínimoos dois números que orientam o plano
A APR é a taxa de juros anual de um saldo, e o pagamento mínimo é o valor que o credor solicita todos os meses. Se o mínimo mal cobre os juros mensais, pagar apenas esse valor pode fazer a dívida se arrastar por anos; por isso, um pequeno valor extra mensal pode mudar tanto o cronograma.
Redirecionamento do pagamento extrapor que a ordem importa
Quando uma dívida chega a zero, o dinheiro usado para pagá-la não volta acidentalmente para o seu orçamento; ele passa para a próxima dívida da lista. Esse redirecionamento é o que faz os saldos seguintes diminuírem mais rápido e o que um cronograma de quitação precisa calcular mês a mês.
Como funciona
Como o planejador funciona
O planejador principal funciona offline, e você pode começar como convidado em poucos segundos. Fazer login é opcional.
Adicione cada saldo manualmente
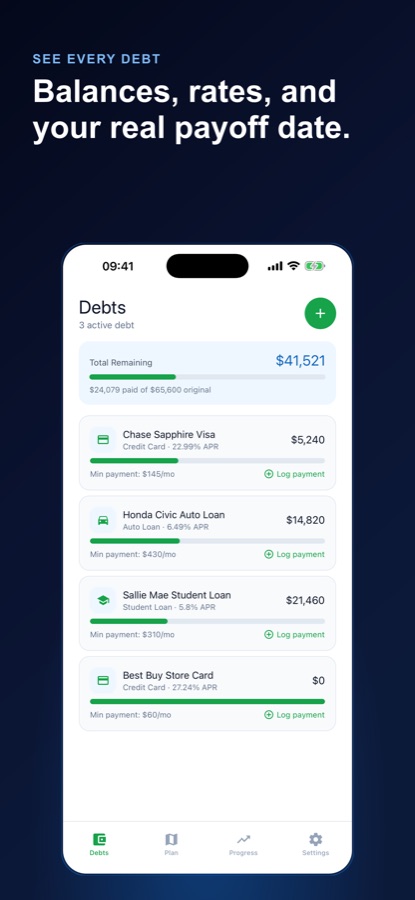
Insira um cartão de crédito, empréstimo pessoal, empréstimo estudantil, financiamento de veículo ou conta médica com o saldo atual, a APR e o pagamento mínimo. Cada dívida mantém seu próprio histórico de pagamentos. Não é necessário configurar uma conexão com o banco.
Escolha bola de neve ou avalanche e defina um valor extra
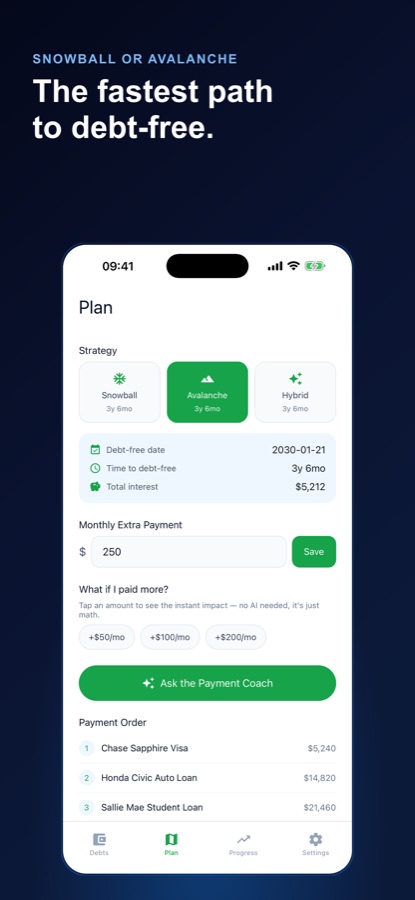
Escolha uma estratégia na aba Plano e defina um pagamento extra mensal. Os cartões de estratégia mostram os meses estimados restantes para cada método, e o plano mostra uma data estimada para se livrar das dívidas, o tempo restante, o total de juros e uma ordem de pagamento numerada.
Registre os pagamentos e acompanhe a mudança da data
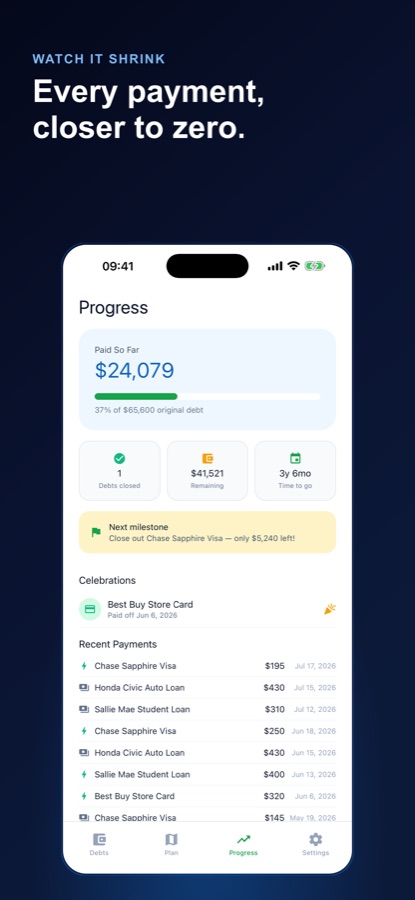
Registre cada pagamento em segundos e marque-o como pagamento extra quando tiver pago mais que o mínimo. Os saldos, a barra de progresso e a data estimada de quitação são atualizados assim que você salva, e cada saldo quitado recebe uma comemoração com data.
O que está incluído
O que há no app
2 + 1
Bola de neve, avalanche e híbrido
Bola de neve e avalanche são gratuitas e ficam lado a lado para que você compare os meses estimados até se livrar das dívidas. Uma ordem híbrida faz parte do Pro.
Sem banco
Somente os seus próprios números
Debt Payoff Planner: Snowball nunca se conecta a um banco. Os cálculos de quitação são feitos no app, com base nos valores que você insere.
+50 / 100 / 200
Pagamentos extras hipotéticos
Toque em +50, +100 ou +200 por mês e veja quantos meses e quanto em juros um pagamento maior poderia economizar, como matemática simples exibida instantaneamente.
Qualquer dívida
Dívidas ilimitadas de qualquer tipo
Cartões de crédito, empréstimos pessoais, estudantis e para veículos, contas médicas e qualquer outra dívida, cada uma com seu próprio saldo, taxa e registro de pagamentos.
Progresso
Total pago até agora e próximo marco
Uma tela de progresso mostra quanto você pagou, a proporção do total original, os saldos quitados, o que ainda falta e o saldo mais próximo de zero como seu próximo marco.
IA
Payment Coach
Uma breve dica do coach de IA explica seu plano em linguagem simples e pode analisar o resultado de uma simulação. Ela explica números já calculados pelo app e foi configurada para não inventar valores nem recomendar produtos financeiros. Três explicações por mês são gratuitas.
Para quem é
Para quem é — e para quem não é
É uma boa opção se você
- Você tem dívidas em vários cartões de crédito ou empréstimos e quer saber qual quitar primeiro
- Hoje você paga apenas os valores mínimos e quer ver o que mudaria com um pequeno valor extra
- Você quer comparar o método bola de neve e o método avalanche usando os seus próprios saldos
- Você prefere uma calculadora simples de quitação e um rastreador de pagamentos a uma planilha feita à mão
- Você prefere digitar seus valores a conectar uma conta bancária
Não é a ferramenta certa se você
- Você quer um app que importe os saldos automaticamente do seu banco, mas não há conexão bancária
- Você está procurando um empréstimo, consolidação de dívidas ou alívio de dívidas: o app não oferece nada disso
- Você precisa de orientação personalizada sobre investimentos, crédito ou impostos, algo que o app não oferece
- Você espera uma data garantida para quitar as dívidas: toda data é uma estimativa que pressupõe que seus valores permaneçam iguais
Privacidade
O que sai do seu celular
Debt Payoff Planner: Snowball nunca se conecta ao seu banco, e os cálculos de quitação são feitos no app. A única exceção é o Payment Coach opcional: quando você pede uma explicação, os números necessários são enviados ao servidor da CoddyKit para que um modelo de IA escreva a resposta.
Todos os detalhes estão na política de privacidade da CoddyKit.
Dúvidas
Perguntas frequentes
Qual é a melhor maneira de decidir qual dívida quitar primeiro?
As duas ordens mais comuns são a bola de neve das dívidas (primeiro o menor saldo) e a avalanche de dívidas (primeiro a maior taxa de juros). Debt Payoff Planner: Snowball permite inserir seus próprios saldos, APRs e pagamentos mínimos e compara os dois métodos na mesma tela, mostrando os meses estimados restantes para cada um, para que você escolha com base nos seus próprios valores, e não em uma regra geral.
Qual é a diferença entre a bola de neve e a avalanche de dívidas?
A bola de neve prioriza o menor saldo para gerar vitórias rápidas, enquanto a avalanche prioriza a maior taxa de juros para reduzir os custos com juros. No Debt Payoff Planner: Snowball, as duas são gratuitas, e cada cartão de estratégia mostra os meses estimados restantes para você ver a diferença com base nos seus valores.
O Debt Payoff Planner: Snowball se conecta ao meu banco?
Não. O app não oferece nenhum tipo de conexão bancária. Você digita manualmente cada saldo, taxa de juros e pagamento mínimo, e os cálculos de quitação são feitos no celular. A configuração é manual, mas isso significa que nenhuma credencial bancária é envolvida.
Como o app estima a data para quitar minhas dívidas?
Ele cria um plano de quitação mês a mês com base nos saldos, APRs, pagamentos mínimos e valor extra mensal que você informou, usando a estratégia escolhida. O resultado é uma data estimada para quitar as dívidas, o tempo restante e o total de juros. O cálculo pressupõe que seus valores permaneçam iguais, então os resultados reais dependem das condições dos seus credores, das tarifas e de qualquer alteração nas taxas.
O que faz o recurso de simulação?
Na aba Plano, você pode definir um valor extra mensal ou tocar em +50, +100 ou +200 para ver quanto antes um pagamento maior poderia concluir o plano e quanto de juros poderia economizar. O Debt Payoff Planner: Snowball mostra isso como um cálculo simples com base nos seus próprios valores, instantaneamente.
Que tipos de dívida posso acompanhar?
Cartões de crédito, empréstimos pessoais, empréstimos estudantis, financiamento de veículos, contas médicas e qualquer outra dívida. Cada dívida mantém seu próprio saldo, APR, pagamento mínimo e histórico de pagamentos, e não há limite para a quantidade que você pode adicionar.
O Payment Coach oferece aconselhamento financeiro de verdade?
Não. O Payment Coach é um assistente de IA que explica, em linguagem simples, o plano já calculado pelo app e mostra os resultados das simulações. Ele foi configurado para não inventar valores nem recomendar produtos financeiros, e o app, como um todo, é uma ferramenta de planejamento, não um credor ou consultor financeiro autorizado.
O Debt Payoff Planner: Snowball é gratuito?
O app é gratuito para baixar na App Store e no Google Play. Dívidas ilimitadas, as duas estratégias, o rastreador de pagamentos, os valores de simulação e o progresso são gratuitos, além de três explicações do Payment Coach por mês. O Pro adiciona dicas ilimitadas do coach, um plano de otimização personalizado e a estratégia híbrida.
Preciso de uma conta?
Não. Você pode começar como convidado em poucos segundos, e entrar na sua conta é opcional. O planejador principal funciona offline.
Quais idiomas e dispositivos são compatíveis?
O Debt Payoff Planner: Snowball funciona em iPhone e Android, e sua interface está disponível em 10 idiomas, incluindo inglês, espanhol, alemão, francês e português. No iPhone, ele requer iOS 15.1 ou posterior e tem classificação 4+.
Comece agora
Adicione sua primeira dívida e veja o caminho
Gratuito para começar no iOS e no Android, sem conexão bancária.
Mais da CoddyKit
Disponível em iOS e Android.