
Debt Payoff Planner: Snowball
Debt Payoff Planner: Snowball — どの借金を先に返済すべきか、いつ完済できそうかを確認できます
Debt Payoff Planner: Snowballは、iPhoneとAndroid向けの無料の債務返済プランナー兼支払い記録アプリです。クレジットカード、ローン、医療費の請求を入力し、債務スノーボール方式または債務アバランチ方式の順番を選ぶと、推定完済日と、次に余分なお金を充てる残高の順番を表示します。銀行との連携はありません。残高、金利、最低支払額はご自身で入力します。
- 価格
- 無料、Proへのアップグレード
- 対応プラットフォーム
- iOSおよびAndroid
- 対応言語
- 10
- 年齢レーティング
- 4+
- 必要環境
- iOS 15.1以降
金融商品ではなく、ご自身の数字を使う計算ツールです。
Debt Payoff Planner: Snowballが銀行に接続することはありません。すべての残高、APR、最低支払額はご自身で入力したもので、返済計算はiPhone上で行われます。そのため、推定完済日の正確さは、入力した数字の正確さに左右されます。
概要
Debt Payoff Planner: Snowballは、iOSとAndroid向けの無料アプリです。答えるのは、「どの残高から先に返済すべきか、そしておよそいつ完済できそうか」という1つの質問です。各クレジットカード、個人ローン、学生ローン、自動車ローン、医療費の請求について、残高、APR、最低支払額を入力し、スノーボール方式(残高が最も少ないものから)またはアバランチ方式(金利が最も高いものから)を選択できます。アプリは、推定完済日、残り期間、支払う利息の合計、返済する順番を表示します。これは返済計画と記録のためのツールであり、貸し手やファイナンシャルアドバイザーではありません。
返済計画と記録のためのツールであり、金融アドバイスではありません。すべての日付と金額は、入力した数字に基づく推定値です。.
アプリの内容
画面イメージ
背景
債務スノーボール方式と債務アバランチ方式:どの残高から先に返済しますか?
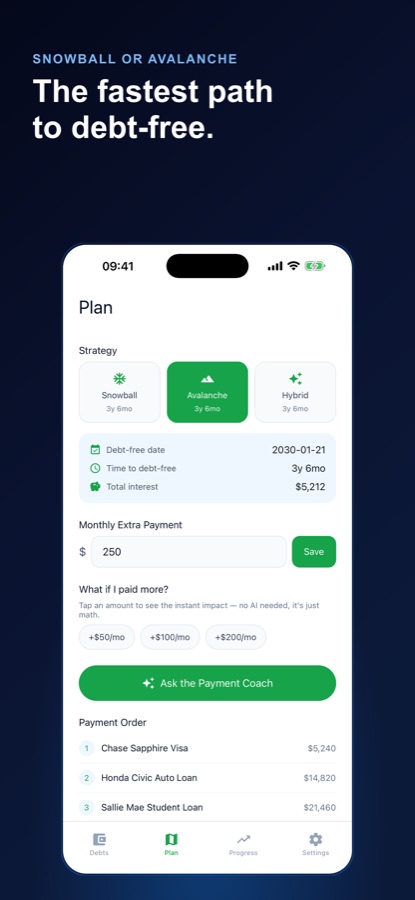
どちらの方法も、まずすべての借金について最低支払額以上を支払い、そのうえで余裕のある追加資金を1つの残高に集中し、完済したらそこに充てていた金額を次の借金へ回すという点は同じです。違うのは、どの残高を先に選ぶかだけです。債務スノーボール方式は残高が最も少ないものを選ぶため、早く口座を完済でき、すぐに達成感を得られます。債務アバランチ方式は金利が最も高いものを選ぶため、支払う利息の合計を低く抑えられます。どちらが合うかは、計算だけでなく、どのようにモチベーションを保つかにも左右されるため、ご自身の数字で両方を確認すると役立ちます。
債務スノーボール方式残高が最も少ないものから
借金を残高の少ない順から多い順に並べ、最初のものに追加資金を集中します。1つ完済するたびに目に見える成果が得られ、そこに充てていた支払額が次の借金に加わります。ただし、金利の低い少額の残高が、金額が大きく負担の重い借金より先になる場合があります。
債務アバランチ方式APRが最も高いものから
借金を金利の高い順に並べ、最も負担の大きいものから返済します。最もコストの高い残高が早く減るため、全体で発生する利息を抑えられます。その代わり、最初に取り組む残高が大きく、完済まで長い時間がかかる場合があるため、根気が必要です。
APRと最低支払額返済計画を左右する2つの数字
APRは残高に対する年間金利で、最低支払額は貸し手が毎月求める支払額です。最低支払額が月々の利息をかろうじて上回る程度だと、その金額だけを払い続けても何年も返済が進まないことがあります。そのため、毎月少し追加するだけで返済スケジュールが大きく変わるのです。
追加支払いの繰り越し返済順が重要な理由
借金の残高が0になると、そこに充てていたお金が意図せず予算に戻るわけではありません。リストの次の借金へ移されます。この繰り越しによって、後の残高がより速く減っていきます。返済スケジュールでは、この動きを月ごとに計算する必要があります。
使い方
プランナーの仕組み
基本のプランナーはオフラインで動作し、数秒でゲストとして使い始められます。サインインは任意です。
各残高を手入力
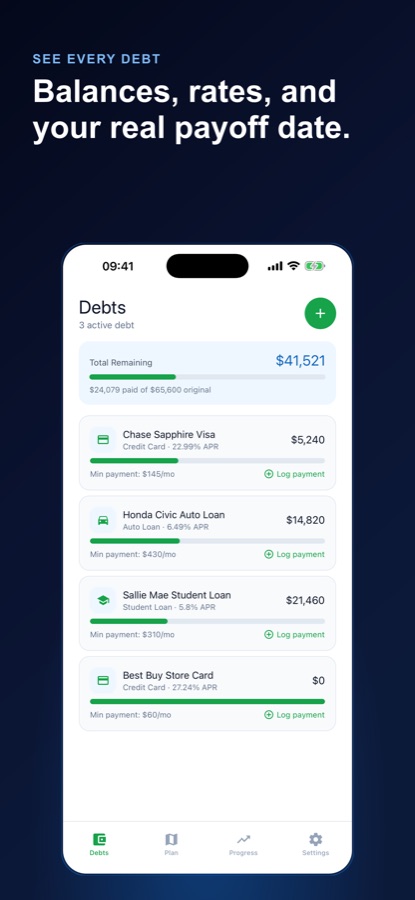
クレジットカード、個人ローン、学生ローン、自動車ローン、医療費の請求について、現在の残高、APR、最低支払額を入力します。各借金にはそれぞれの支払い履歴が保存されます。銀行との接続設定は必要ありません。
スノーボール方式またはアバランチ方式を選び、追加額を設定
Planタブで戦略を選び、毎月の追加支払額を設定します。戦略カードには各方法で完済までにかかる推定月数が表示され、プランには推定完済日、残り期間、支払う利息の合計、番号付きの支払順が表示されます。
支払いを記録し、日付の変化を確認
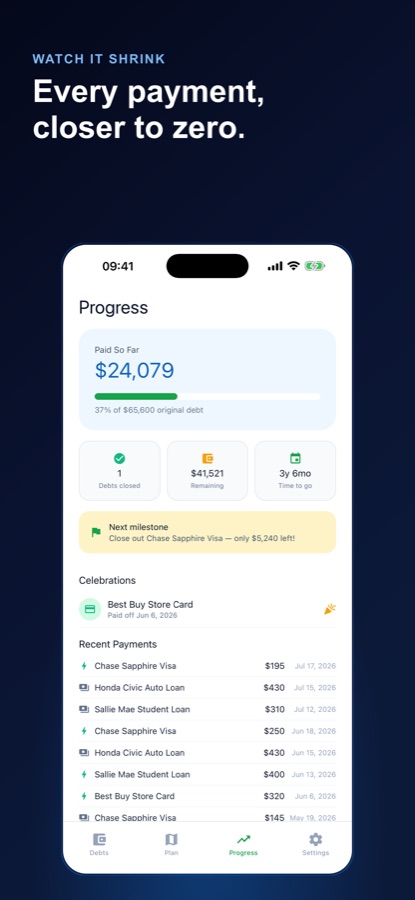
各支払いを数秒で記録し、最低支払額を超えて支払った場合は追加支払いとして登録できます。保存すると、残高、進捗バー、推定完済日がすぐに更新され、完済した残高ごとに日付入りのお祝いが表示されます。
内容
アプリの内容
2 + 1
スノーボール、アバランチ、ハイブリッド
スノーボール方式とアバランチ方式は無料で、並べて表示されるため、完済までの推定月数を比較できます。ハイブリッド方式はProの機能です。
銀行連携なし
ご自身の数字だけを使用
Debt Payoff Planner: Snowballが銀行と連携することはありません。返済計算は、入力した数字をもとにアプリ内で行われます。
+50 / 100 / 200
追加支払いのシミュレーション
月々の支払いに+50、+100、または+200を追加してタップすると、支払額を増やすことで何か月短縮でき、利息をいくら節約できる可能性があるかを、わかりやすい計算結果としてすぐに確認できます。
どんな借金でも
種類を問わず借金を無制限に登録
クレジットカード、個人ローン、学生ローン、自動車ローン、医療費の請求など、その他のあらゆる借金を、それぞれの残高、金利、支払い記録とともに登録できます。
進捗
これまでの支払額と次の節目
進捗画面では、支払った金額、元の合計額に占める割合、完済した残高、残っている金額、そして次の節目となる残高0に最も近い借金を確認できます。
AI
Payment Coach
短いAIコーチのヒントが、プランの内容をわかりやすい言葉で説明し、シミュレーション結果について一緒に確認できます。アプリがすでに計算した数字を説明するもので、数字を創作したり、金融商品を推奨したりしないように設定されています。毎月3回まで無料で説明を利用できます。
適しています
向いている方・向いていない方
次のような方におすすめです
- 複数のクレジットカードやローンでお金を借りていて、どれから返済すべきか知りたい方
- 今は最低支払額だけを支払っていて、少額の追加支払いで何が変わるか確認したい方
- ご自身の残高で、snowball方式とavalanche方式を比較したい方
- 手作りのスプレッドシートよりも、シンプルな完済計算ツールと支払いトラッカーを使いたい方
- 銀行口座を接続するより、ご自身で数値を入力したい方
次のような方には適していません
- 銀行口座との連携がないため、残高を銀行から自動取得するアプリをお探しの方
- ローン、債務整理、債務救済をお探しの方:このアプリではいずれも提供していません
- 個人投資、信用、税務に関するアドバイスが必要な方。このアプリでは提供していません
- 完済日の保証を期待する方:表示される日付はすべて、お客様の数値が変わらないことを前提とした推定です
プライバシー
スマートフォンの外に送信されるもの
Debt Payoff Planner: Snowballが銀行に接続することはなく、完済計算はアプリ内で行われます。唯一の例外は任意で利用できるPayment Coachです。説明を求めた場合、回答の作成に必要な数値がCoddyKitのサーバーに送信され、AIモデルが回答を作成します。
詳しくは CoddyKitプライバシーポリシー.
ご質問
よくある質問
どの債務から返済すべきかを決める最善の方法は何ですか?
よく使われる2つの返済順は、残高の少ない債務から返すdebt snowballと、金利の高い債務から返すdebt avalancheです。Debt Payoff Planner: Snowballでは、ご自身の残高、APR、最低支払額を入力し、同じ画面で両方を比較できます。それぞれの残りの推定月数も表示されるため、経験則ではなく、ご自身の数値をもとに選べます。
debt snowballとdebt avalancheの違いは何ですか?
snowballは早く成果を実感できるよう、残高の最も少ない債務から返済します。一方、avalancheは利息の負担を抑えるため、金利の最も高い債務から返済します。Debt Payoff Planner: Snowballでは、どちらも無料で利用でき、それぞれの戦略カードに残りの推定月数が表示されるため、ご自身の数値でどれほど差が出るか確認できます。
Debt Payoff Planner: Snowballは銀行に接続しますか?
いいえ。アプリには銀行連携機能が一切ありません。残高、金利、最低支払額をそれぞれご自身で入力し、完済計算はスマートフォン上で行われます。設定は手動になりますが、銀行の認証情報が関与することはありません。
アプリは完済予定日をどのように推定しますか?
入力した残高、APR、最低支払額、毎月の追加支払額をもとに、選択した戦略で月ごとの完済プランを作成します。その結果として、完済予定日、残り期間、支払う利息の合計を推定します。数値が変わらないことを前提としているため、実際の結果は貸し手の契約条件、手数料、金利変更などによって異なります。
what-if機能では何ができますか?
「Plan」タブでは、毎月の追加支払額を設定するか、+50、+100、+200をタップして、支払額を増やすとプランをどれだけ早く完了できるか、利息をどれだけ節約できるかを確認できます。Debt Payoff Planner: Snowballでは、ご自身の数値を使った計算結果を、わかりやすく即座に表示します。
どのような債務を記録できますか?
クレジットカード、個人ローン、学生ローン、自動車ローン、医療費など、借りているものであれば何でも記録できます。債務ごとに残高、APR、最低支払額、支払い履歴を管理でき、追加できる件数に制限はありません。
Payment Coachは本当の金融アドバイスですか?
いいえ。Payment Coachは、アプリがすでに計算したプランをわかりやすい言葉で説明し、what-ifの結果を一緒に確認するAIヘルパーです。数値を作り出したり、金融商品を勧めたりしないように設定されており、アプリ全体としても、貸し手や資格を持つファイナンシャルアドバイザーではなく、計画作成ツールです。
Debt Payoff Planner: Snowballは無料ですか?
アプリはApp StoreとGoogle Playから無料でダウンロードできます。債務の登録件数無制限、両方の戦略、支払いトラッカー、what-ifの金額設定、進捗機能は無料で利用でき、Payment Coachの説明も月3回まで無料です。Proでは、Payment Coachのヒントを無制限に利用でき、個別最適化プランとHybrid戦略も使えます。
アカウントは必要ですか?
いいえ。数秒でゲストとして始められ、サインインは任意です。基本のプランナーはオフラインで動作します。
どの言語とデバイスに対応していますか?
Debt Payoff Planner: SnowballはiPhoneとAndroidで利用でき、インターフェースは英語、スペイン語、ドイツ語、フランス語、ポルトガル語を含む10言語に対応しています。iPhoneではiOS 15.1以降が必要で、レーティングは4+です。
始める
最初の債務を追加して、完済までの道のりを確認しましょう
iOSとAndroidで無料で始められ、銀行連携はありません。
CoddyKitのその他のアプリ
iOS および Androidで利用できます。