
Debt Payoff Planner: Snowball
Debt Payoff Planner: Snowball — Sieh, welche Schulden du zuerst tilgen solltest und wann du schuldenfrei sein könntest
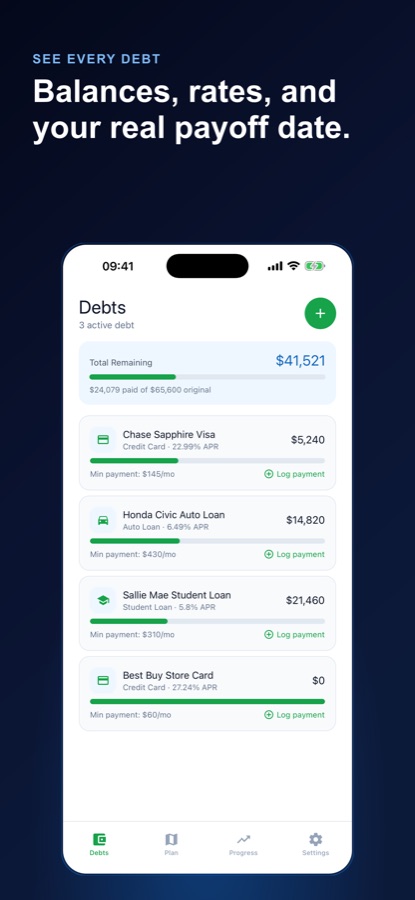
Debt Payoff Planner: Snowball ist ein kostenloser iPhone- und Android-Schuldentilgungsplaner und Zahlungsverfolger. Gib deine Kreditkarten, Darlehen und Arztrechnungen ein, wähle die Reihenfolge nach Debt Snowball oder Debt Avalanche, und die App berechnet ein voraussichtliches Datum für deine Schuldenfreiheit sowie eine nummerierte Liste, welche Schuld als Nächstes dein zusätzliches Geld erhält. Es gibt keine Bankverknüpfung: Du gibst deine Salden, Zinssätze und Mindestzahlungen selbst ein.
- Preis
- Kostenlos, Pro-Upgrade
- Plattformen
- iOS und Android
- Sprachen
- 10
- Altersfreigabe
- 4+
- Erfordert
- iOS 15.1 oder neuer
Ein Rechner für deine eigenen Zahlen, kein Finanzprodukt.
Debt Payoff Planner: Snowball verbindet sich nie mit einer Bank. Jeden Saldo, jeden effektiven Jahreszins und jede Mindestzahlung hast du selbst eingegeben, und die Tilgungsberechnung läuft auf dem iPhone. Deshalb ist das voraussichtliche Datum deiner Schuldenfreiheit nur so genau wie die Zahlen, die du eingegeben hast.
Was es ist
Debt Payoff Planner: Snowball ist eine kostenlose iOS- und Android-App, die eine Frage beantwortet: Welche deiner Schulden solltest du zuerst tilgen, und wann könntest du ungefähr schuldenfrei sein? Du fügst jede Kreditkarte, jedes Privatdarlehen, jedes Studentendarlehen, jeden Autokredit und jede Arztrechnung mit Saldo, effektivem Jahreszins und Mindestzahlung hinzu, wählst die Snowball-Methode (kleinster Saldo zuerst) oder die Avalanche-Methode (höchster Zinssatz zuerst), und die App zeigt ein voraussichtliches Datum für deine Schuldenfreiheit, die verbleibende Zeit, die Gesamtzinsen und die Tilgungsreihenfolge an. Sie ist ein Planungs- und Tracking-Tool, kein Kreditgeber und keine Finanzberatung.
Ein Planungs- und Tracking-Tool, keine Finanzberatung. Jedes Datum und jeder Betrag ist eine Schätzung auf Grundlage der von dir eingegebenen Zahlen..
In der App
So sieht es aus
Hintergrund
Debt Snowball oder Debt Avalanche: Welchen Saldo tilgst du zuerst?
Beide Methoden beginnen gleich: Zahle für jede Schuld mindestens die Mindestzahlung und verwende dann alles zusätzliche Geld, das du aufbringen kannst, für einen ausgewählten Saldo, bis er getilgt ist. Danach leitest du den bisherigen Betrag auf die nächste Schuld um. Der einzige Unterschied ist, welcher Saldo zuerst an der Reihe ist. Debt Snowball wählt den kleinsten Saldo, wodurch Konten früh geschlossen werden und du schnell sichtbare Erfolge erzielst. Debt Avalanche wählt den höchsten Zinssatz, wodurch die gesamten Zinskosten geringer bleiben. Welche Methode zu dir passt, hängt teils von der Mathematik und teils davon ab, wie du motiviert bleibst. Deshalb ist es hilfreich, beide anhand deiner eigenen Zahlen zu vergleichen.
Debt Snowballkleinster Saldo zuerst
Du ordnest deine Schulden vom kleinsten bis zum größten Saldo und richtest dein zusätzliches Geld auf die erste Schuld. Jeder getilgte Saldo ist ein sichtbarer Erfolg, und die bisherige Zahlung fließt in die nächste Schuld der Reihe. Der Nachteil: Ein kleiner Saldo mit niedrigem Zinssatz kann vor einer großen, teuren Schuld an die Reihe kommen.
Debt Avalanchehöchster effektiver Jahreszins zuerst
Du ordnest deine Schulden nach Zinssatz und nimmst zuerst die teuerste Schuld in Angriff. Weil der kostspieligste Saldo zuerst schrumpft, fallen insgesamt weniger Zinsen an. Der Nachteil ist die nötige Geduld: Der erste Saldo kann sehr groß sein und lange bis zur Tilgung brauchen.
Effektiver Jahreszins und Mindestzahlungdie beiden Zahlen, die den Plan bestimmen
Der effektive Jahreszins ist der jährliche Zinssatz eines Saldos, und die Mindestzahlung ist der Betrag, den der Kreditgeber jeden Monat verlangt. Wenn die Mindestzahlung kaum die monatlichen Zinsen abdeckt, kann eine ausschließliche Zahlung dieses Betrags die Tilgung um Jahre verzögern. Deshalb kann schon ein kleiner zusätzlicher Monatsbetrag den Zeitplan so stark verändern.
Umleitung zusätzlicher Zahlungenwarum die Reihenfolge wichtig ist
Wenn eine Schuld auf null sinkt, fließt das Geld, mit dem du sie bezahlt hast, nicht versehentlich zurück in dein Budget, sondern zur nächsten Schuld auf der Liste. Diese Umleitung sorgt dafür, dass die späteren Salden schneller schrumpfen – und muss deshalb in einem Tilgungsplan Monat für Monat berechnet werden.
So funktioniert es
So funktioniert der Planer
Der zentrale Planer funktioniert offline, und du kannst innerhalb weniger Sekunden als Gast starten. Eine Anmeldung ist optional.
Füge jeden Saldo manuell hinzu
Gib eine Kreditkarte, ein Privatdarlehen, ein Studentendarlehen, einen Autokredit oder eine Arztrechnung mit aktuellem Saldo, effektivem Jahreszins und Mindestzahlung ein. Jede Schuld führt ihre eigene Zahlungshistorie. Eine Bankverbindung muss nicht eingerichtet werden.
Wähle Snowball oder Avalanche und lege einen Zusatzbetrag fest
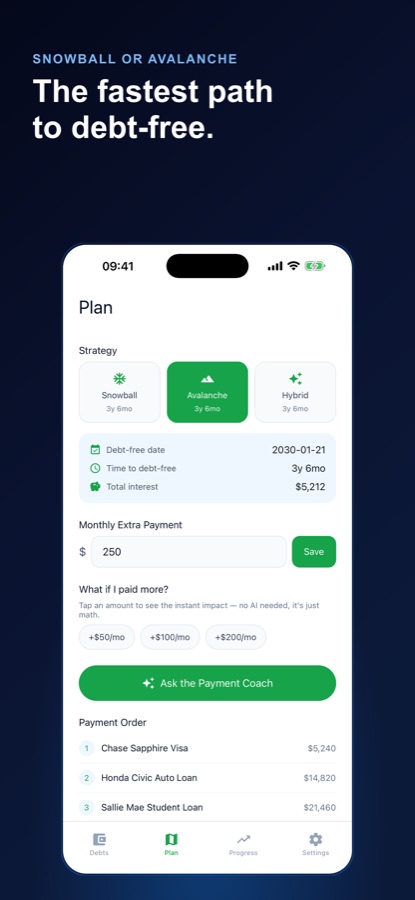
Wähle im Tab „Plan“ eine Strategie und lege eine zusätzliche monatliche Zahlung fest. Die Strategiekarten zeigen für jede Methode die geschätzte verbleibende Anzahl an Monaten. Der Plan zeigt außerdem ein voraussichtliches Datum für deine Schuldenfreiheit, die verbleibende Zeit, die Gesamtzinsen und eine nummerierte Zahlungsreihenfolge.
Erfasse Zahlungen und beobachte, wie sich das Datum verändert
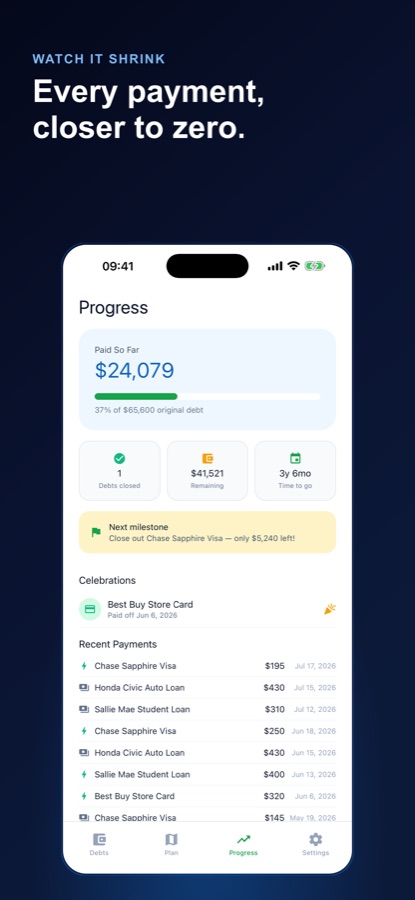
Erfasse jede Zahlung in wenigen Sekunden und markiere sie als zusätzliche Zahlung, wenn du mehr als die Mindestzahlung geleistet hast. Salden, Fortschrittsbalken und das voraussichtliche Tilgungsdatum werden aktualisiert, sobald du speicherst. Für jeden vollständig getilgten Saldo gibt es eine datierte Feier.
Was steckt drin
Das ist in der App enthalten
2 + 1
Snowball, Avalanche und Hybrid
Snowball und Avalanche sind kostenlos und werden nebeneinander angezeigt, damit du die geschätzten Monate bis zur Schuldenfreiheit vergleichen kannst. Eine hybride Reihenfolge ist Teil von Pro.
Keine Bank
Nur deine eigenen Zahlen
Debt Payoff Planner: Snowball verknüpft sich nie mit einer Bank. Die Tilgungsberechnungen erfolgen in der App auf Grundlage der von dir eingegebenen Zahlen.
+50 / 100 / 200
Zusätzliche Zahlungen ausprobieren
Tippe auf +50, +100 oder +200 pro Monat und sieh, wie viele Monate und wie viel Zinsen eine höhere Zahlung einsparen könnte – als einfache Mathematik sofort angezeigt.
Jede Schuld
Unbegrenzt viele Schulden jeder Art
Kreditkarten, Privat-, Studenten- und Autokredite, Arztrechnungen und alles andere, was du schuldest – jeweils mit eigenem Saldo, Zinssatz und Zahlungsverlauf.
Fortschritt
Bisher getilgt und nächster Meilenstein
Ein Fortschrittsbildschirm zeigt, wie viel du bereits bezahlt hast, welchen Anteil des ursprünglichen Gesamtbetrags das ausmacht, wie viele Salden getilgt wurden, was noch übrig ist und welcher Saldo als nächster Meilenstein am dichtesten bei null liegt.
KI
Zahlungs-Coach
Ein kurzer Tipp vom KI-Coach erklärt deinen Plan in verständlichen Worten und kann ein Was-wäre-wenn-Ergebnis erläutern. Er erklärt Zahlen, die die App bereits berechnet hat, und ist so eingerichtet, dass er keine Zahlen erfindet und keine Finanzprodukte empfiehlt. Drei Erklärungen pro Monat sind kostenlos.
Passend
Für wen es geeignet ist – und für wen nicht
Es passt zu dir, wenn du
- Du hast Schulden auf mehreren Kreditkarten oder Darlehen und möchtest wissen, welche du zuerst abbezahlen solltest
- Du zahlst heute nur die Mindestbeträge und möchtest sehen, was ein kleiner Zusatzbetrag verändern würde
- Du möchtest die Schneeball- und die Lawinenmethode anhand deiner eigenen Salden vergleichen
- Du bevorzugst einen einfachen Tilgungsrechner und Zahlungs-Tracker gegenüber einer selbst erstellten Tabelle
- Du würdest deine Zahlen lieber eingeben, statt ein Bankkonto zu verbinden
Du bist hier nicht richtig, wenn du
- Du möchtest eine App, die Salden automatisch von deiner Bank abruft, weil es keine Bankanbindung gibt
- Du suchst ein Darlehen, eine Umschuldung oder Schuldenerlass: Die App bietet nichts davon an
- Du brauchst persönliche Anlage-, Kredit- oder Steuerberatung, die die App nicht anbietet
- Du erwartest ein garantiertes schuldenfreies Datum: Jedes Datum ist eine Schätzung unter der Annahme, dass deine Zahlen gleich bleiben
Datenschutz
Was dein Telefon verlässt
Debt Payoff Planner: Snowball verbindet sich niemals mit deiner Bank, und die Tilgungsberechnungen finden in der App statt. Die einzige Ausnahme ist der optionale Payment Coach: Wenn du eine Erklärung anforderst, werden die dafür benötigten Zahlen an den CoddyKit-Server gesendet, damit ein KI-Modell die Antwort formulieren kann.
Die vollständigen Details findest du in der Datenschutzerklärung von CoddyKit.
Fragen
Häufig gestellte Fragen
Wie entscheide ich am besten, welche Schuld ich zuerst abbezahlen sollte?
Die beiden gängigen Reihenfolgen sind die Schneeballmethode (zuerst der kleinste Saldo) und die Lawinenmethode (zuerst der höchste Zinssatz). Mit Debt Payoff Planner: Snowball kannst du deine eigenen Salden, APRs und Mindestzahlungen eingeben und beide Methoden auf demselben Bildschirm vergleichen. Dabei wird für jede Methode die geschätzte verbleibende Anzahl an Monaten angezeigt, damit du anhand deiner eigenen Zahlen statt nach einer Faustregel entscheiden kannst.
Was ist der Unterschied zwischen der Schneeball- und der Lawinenmethode?
Bei der Schneeballmethode wird zuerst der kleinste Saldo abbezahlt, um schnelle Erfolge zu erzielen. Bei der Lawinenmethode wird zuerst der höchste Zinssatz getilgt, um die Zinskosten niedrig zu halten. In Debt Payoff Planner: Snowball sind beide kostenlos, und jede Strategiekarte zeigt die geschätzte verbleibende Anzahl an Monaten, damit du siehst, wie weit sie bei deinen Zahlen auseinanderliegen.
Verbindet sich Debt Payoff Planner: Snowball mit meiner Bank?
Nein. Die App bietet überhaupt keine Bankanbindung. Du gibst jeden Saldo, Zinssatz und Mindestbetrag selbst ein, und die Tilgungsberechnung läuft auf deinem Telefon. Dadurch bleibt die Einrichtung manuell, aber Bankzugangsdaten werden niemals benötigt.
Wie schätzt die App mein schuldenfreies Datum?
Aus den von dir eingegebenen Salden, APRs, Mindestzahlungen und dem monatlichen Zusatzbetrag erstellt die App anhand der von dir gewählten Strategie einen monatlichen Tilgungsplan. Das Ergebnis ist ein geschätztes schuldenfreies Datum, die verbleibende Zeit und die Gesamtzinsen. Dabei wird angenommen, dass deine Zahlen gleich bleiben. Die tatsächlichen Ergebnisse hängen daher von den Bedingungen und Gebühren deiner Kreditgeber sowie von möglichen Zinsänderungen ab.
Was macht die Was-wäre-wenn-Funktion?
Im Tab „Plan“ kannst du einen monatlichen Zusatzbetrag festlegen oder auf +50, +100 oder +200 tippen, um zu sehen, wie viel früher eine höhere Zahlung den Plan abschließen könnte und wie viele Zinsen du sparen könntest. Debt Payoff Planner: Snowball zeigt dir das sofort als einfache Berechnung anhand deiner eigenen Zahlen.
Welche Arten von Schulden kann ich verfolgen?
Kreditkarten, Privatdarlehen, Studienkredite, Autokredite, Arztrechnungen und alles andere, was du schuldest. Jede Schuld enthält ihren eigenen Saldo, APR, Mindestbetrag und Zahlungsverlauf. Du kannst beliebig viele Schulden hinzufügen.
Ist der Payment Coach eine echte Finanzberatung?
Nein. Der Payment Coach ist ein KI-Helfer, der den bereits von der App berechneten Plan in verständlicher Sprache erklärt und Was-wäre-wenn-Ergebnisse erläutert. Er ist so eingerichtet, dass er keine Zahlen erfindet und keine Finanzprodukte empfiehlt. Die App insgesamt ist ein Planungstool und weder Kreditgeber noch zugelassener Finanzberater.
Ist Debt Payoff Planner: Snowball kostenlos?
Die App kann kostenlos im App Store und bei Google Play heruntergeladen werden. Unbegrenzt viele Schulden, beide Strategien, der Zahlungs-Tracker, Was-wäre-wenn-Beträge und der Fortschritt sind kostenlos. Dazu kommen drei Erklärungen des Payment Coach pro Monat. Pro bietet unbegrenzt viele Tipps des Payment Coach, einen personalisierten Optimierungsplan und die Hybrid-Strategie.
Brauche ich ein Konto?
Nein. Du kannst innerhalb weniger Sekunden als Gast starten, und die Anmeldung ist optional. Der grundlegende Planer funktioniert offline.
Welche Sprachen und Geräte werden unterstützt?
Debt Payoff Planner: Snowball läuft auf iPhone und Android, und die Benutzeroberfläche ist in 10 Sprachen verfügbar, darunter Englisch, Spanisch, Deutsch, Französisch und Portugiesisch. Auf iPhone wird iOS 15.1 oder neuer benötigt. Die App hat die Altersfreigabe 4+.
Loslegen
Füge deine erste Schuld hinzu und sieh dir den Weg an
Kostenloser Einstieg auf iOS und Android, ohne Bankanbindung.
Mehr von CoddyKit
Verfügbar auf iOS und Android.