
Debt Payoff Planner: Snowball
Debt Payoff Planner: Snowball — Voyez quelle dette rembourser en premier et quand vous pourriez ne plus avoir de dettes
Debt Payoff Planner: Snowball est un planificateur de remboursement des dettes et outil de suivi des paiements gratuit pour iPhone et Android. Saisissez vos cartes de crédit, prêts et factures médicales, choisissez l’ordre de remboursement boule de neige ou avalanche, et l’application calcule une date estimée à laquelle vous n’aurez plus de dettes, ainsi qu’une liste numérotée indiquant à quel solde votre argent supplémentaire sera affecté ensuite. Il n’y a aucune connexion bancaire : vous saisissez vous-même vos soldes, taux et paiements minimums.
- Prix
- Gratuit, mise à niveau Pro
- Plateformes
- iOS et Android
- Langues
- 10
- Âge recommandé
- 4+
- Configuration requise
- iOS 15.1 ou version ultérieure
Un calculateur basé sur vos propres chiffres, pas un produit financier.
Debt Payoff Planner: Snowball ne se connecte jamais à une banque. Chaque solde, TAEG et paiement minimum est saisi par vos soins, et les calculs de remboursement sont effectués sur le téléphone : la date estimée à laquelle vous n’aurez plus de dettes est donc aussi précise que les chiffres que vous avez fournis.
Ce que c’est
Debt Payoff Planner: Snowball est une application gratuite pour iOS et Android qui répond à une question : quel solde devez-vous rembourser en premier et à peu près quand pourriez-vous ne plus avoir de dettes ? Ajoutez chaque carte de crédit, prêt personnel, prêt étudiant, prêt automobile ou facture médicale avec son solde, son TAEG et son paiement minimum, choisissez la méthode boule de neige (le plus petit solde en premier) ou la méthode avalanche (le taux d’intérêt le plus élevé en premier), et l’application affiche une date estimée à laquelle vous n’aurez plus de dettes, le temps restant, les intérêts totaux et l’ordre des remboursements. C’est un outil de planification et de suivi, pas un prêteur ni un conseiller financier.
Un outil de planification et de suivi, pas un conseil financier. Chaque date et chaque montant sont des estimations fondées sur les chiffres que vous saisissez..
Dans l’application
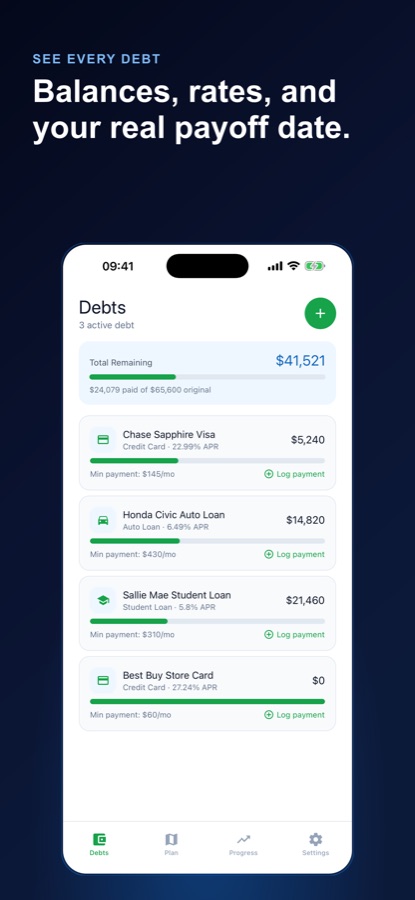
À quoi elle ressemble
Contexte
Boule de neige ou avalanche : quel solde devez-vous rembourser en premier ?
Les deux méthodes commencent de la même façon : payez au moins le minimum sur chaque dette, puis consacrez tout l’argent supplémentaire dont vous pouvez vous passer à un solde choisi jusqu’à ce qu’il soit remboursé, avant de reporter cette somme sur le suivant. Elles diffèrent uniquement par le solde traité en premier. La méthode boule de neige cible le plus petit solde, ce qui permet de clôturer des comptes rapidement et d’obtenir des victoires rapides. La méthode avalanche cible le taux d’intérêt le plus élevé, ce qui réduit le montant total des intérêts. La méthode qui vous convient dépend en partie des mathématiques et en partie de votre façon de rester motivé : il est donc utile de voir les deux méthodes appliquées à vos propres chiffres.
Boule de neigele plus petit solde en premier
Classez vos dettes du plus petit solde au plus grand et affectez votre argent supplémentaire à la première. Chaque solde remboursé est une victoire visible, et le paiement qui lui était consacré s’ajoute à la dette suivante. En contrepartie, un petit solde à faible taux peut passer avant une dette importante et coûteuse.
AvalancheTAEG le plus élevé en premier
Classez vos dettes par taux d’intérêt et attaquez d’abord la plus coûteuse. Comme le solde le plus cher diminue en premier, les intérêts accumulés sont moins élevés au total. En contrepartie, il faut faire preuve de patience : le premier solde ciblé peut être important et demander beaucoup de temps avant d’être remboursé.
TAEG et paiement minimumles deux chiffres qui déterminent le plan
Le TAEG est le taux d’intérêt annuel appliqué à un solde, et le paiement minimum correspond à ce que le prêteur vous demande chaque mois. Si le minimum couvre à peine les intérêts mensuels, ne payer que cette somme peut faire durer le remboursement pendant des années. C’est pourquoi un petit supplément mensuel peut modifier l’échéancier de façon si importante.
Report du paiement supplémentairepourquoi l’ordre compte
Lorsqu’une dette atteint zéro, l’argent qui servait à la payer ne retourne pas automatiquement dans votre budget : il est affecté à la dette suivante de la liste. C’est ce report qui accélère la diminution des soldes suivants et qu’un échéancier de remboursement doit modéliser mois après mois.
Fonctionnement
Fonctionnement du planificateur
Le planificateur principal fonctionne hors ligne et vous pouvez commencer en tant qu’invité en quelques secondes. La connexion est facultative.
Ajoutez chaque solde manuellement
Saisissez une carte de crédit, un prêt personnel, un prêt étudiant, un prêt automobile ou une facture médicale avec son solde actuel, son TAEG et son paiement minimum. Chaque dette conserve son propre historique de paiements. Aucune connexion bancaire n’est nécessaire.
Choisissez la méthode boule de neige ou avalanche et définissez un montant supplémentaire
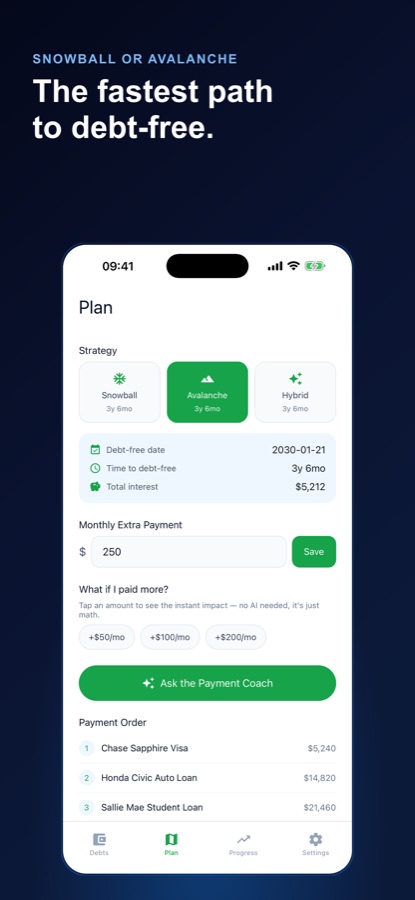
Choisissez une stratégie dans l’onglet Plan et définissez un paiement supplémentaire mensuel. Les cartes de stratégie indiquent le nombre estimé de mois restants pour chaque méthode, et le plan affiche une date estimée à laquelle vous n’aurez plus de dettes, le temps restant, les intérêts totaux et un ordre de paiement numéroté.
Enregistrez vos paiements et voyez la date évoluer
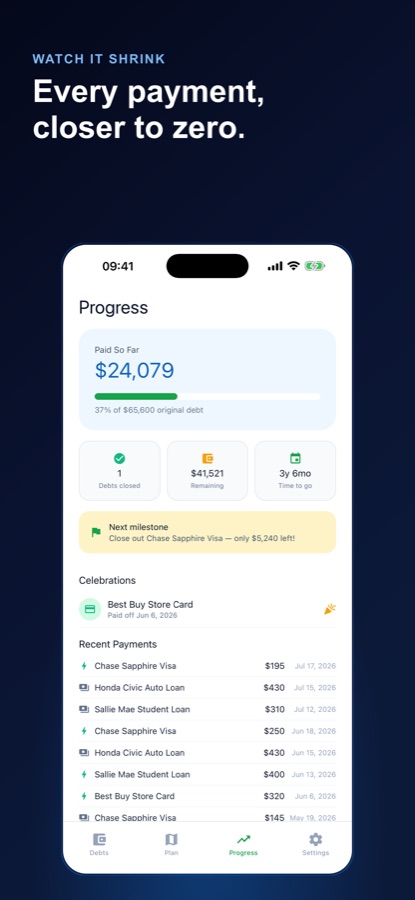
Enregistrez chaque paiement en quelques secondes et indiquez qu’il s’agit d’un paiement supplémentaire lorsque vous avez payé plus que le minimum. Les soldes, la barre de progression et la date estimée de remboursement sont mis à jour dès que vous enregistrez, et chaque solde remboursé donne lieu à une célébration datée.
Contenu
Contenu de l’application
2 + 1
Boule de neige, avalanche et hybride
Les méthodes boule de neige et avalanche sont gratuites et affichées côte à côte pour vous permettre de comparer le nombre estimé de mois avant de ne plus avoir de dettes. Un ordre hybride est inclus dans Pro.
Aucune banque
Uniquement vos propres chiffres
Debt Payoff Planner: Snowball ne se connecte jamais à une banque. Les calculs de remboursement sont effectués dans l’application à partir des chiffres que vous saisissez.
+50 / 100 / 200
Paiements supplémentaires hypothétiques
Touchez +50, +100 ou +200 par mois et voyez combien de mois et d’intérêts un paiement plus élevé pourrait vous faire économiser, sous la forme de calculs simples affichés instantanément.
N’importe quelle dette
Un nombre illimité de dettes, quel que soit leur type
Cartes de crédit, prêts personnels, étudiants et automobiles, factures médicales et tout ce que vous devez d’autre, chacun avec son propre solde, son taux et son historique de paiements.
Progression
Montant déjà remboursé et prochaine étape
Un écran de progression indique le montant que vous avez remboursé, la part du total initial, les soldes clôturés, ce qu’il reste à payer, ainsi que le solde le plus proche de zéro, qui constitue votre prochaine étape.
IA
Coach de paiement
Un court conseil du coach IA explique votre plan en termes simples et peut vous aider à comprendre le résultat d’une simulation. Il explique les chiffres déjà calculés par l’application et est conçu pour ne pas inventer de données ni recommander de produits financiers. Trois explications par mois sont gratuites.
Pour qui
À qui elle s’adresse — et à qui elle ne s’adresse pas
Cette application vous convient si vous
- Vous devez de l’argent sur plusieurs cartes de crédit ou prêts et voulez savoir lequel rembourser en premier
- Vous ne payez aujourd’hui que les montants minimums et voulez voir ce que changerait un petit montant supplémentaire
- Vous voulez comparer la méthode boule de neige et la méthode avalanche avec vos propres soldes
- Vous préférez un calculateur de remboursement et un outil de suivi des paiements simples à un tableur créé de toutes pièces
- Vous préférez saisir vos chiffres plutôt que de connecter un compte bancaire
Ce n’est pas le bon outil si vous
- Vous voulez une app qui récupère automatiquement les soldes de votre banque, car la connexion bancaire n’est pas disponible
- Vous cherchez un prêt, un regroupement de dettes ou un service d’allègement de dettes : l’app ne propose rien de tout cela
- Vous avez besoin de conseils personnalisés en investissement, en crédit ou en fiscalité, ce que l’app ne fournit pas
- Vous vous attendez à une date de remboursement garantie : chaque date est une estimation qui suppose que vos chiffres restent les mêmes
Confidentialité
Ce qui quitte votre téléphone
Debt Payoff Planner: Snowball ne se connecte jamais à votre banque, et les calculs de remboursement sont effectués dans l’app. La seule exception est le Payment Coach facultatif : lorsque vous demandez une explication, les chiffres dont il a besoin sont envoyés au serveur de CoddyKit afin qu’un modèle d’IA puisse rédiger la réponse.
Tous les détails figurent dans la politique de confidentialité de CoddyKit.
Questions
Foire aux questions
Quelle est la meilleure façon de décider quelle dette rembourser en premier ?
Les deux ordres les plus courants sont la méthode boule de neige (le plus petit solde en premier) et la méthode avalanche (le taux d’intérêt le plus élevé en premier). Debt Payoff Planner: Snowball vous permet de saisir vos propres soldes, APR et paiements minimums, puis de comparer les deux sur le même écran, en affichant pour chacun le nombre estimé de mois restants. Vous pouvez ainsi choisir à partir de vos propres chiffres plutôt que de suivre une règle générale.
Quelle est la différence entre la méthode boule de neige et la méthode avalanche ?
La méthode boule de neige rembourse d’abord le plus petit solde pour obtenir rapidement des résultats, tandis que la méthode avalanche rembourse d’abord le taux d’intérêt le plus élevé afin de réduire le coût des intérêts. Dans Debt Payoff Planner: Snowball, les deux méthodes sont gratuites et chaque carte de stratégie affiche le nombre estimé de mois restants, pour que vous puissiez voir l’écart avec vos chiffres.
Debt Payoff Planner: Snowball se connecte-t-il à ma banque ?
Non. L’app ne propose aucune connexion bancaire. Vous saisissez vous-même chaque solde, taux d’intérêt et paiement minimum, et les calculs de remboursement sont effectués sur le téléphone. La configuration reste manuelle, mais vos identifiants bancaires ne sont ainsi jamais utilisés.
Comment l’app estime-t-elle ma date de désendettement ?
Elle établit un plan de remboursement mois par mois à partir des soldes, des APR, des paiements minimums et du montant supplémentaire mensuel que vous avez saisis, en utilisant la stratégie choisie. Le résultat est une date estimée de désendettement, le temps restant et le total des intérêts. L’estimation suppose que vos chiffres restent les mêmes : les résultats réels dépendent donc des conditions de vos prêteurs, des frais et des éventuelles variations de taux.
À quoi sert la fonctionnalité hypothétique ?
Dans l’onglet Plan, vous pouvez définir un montant supplémentaire mensuel ou toucher +50, +100 ou +200 pour voir combien de temps un paiement plus élevé pourrait vous faire gagner et combien d’intérêts il pourrait vous faire économiser. Debt Payoff Planner: Snowball affiche ces calculs simplement, à partir de vos propres chiffres et instantanément.
Quels types de dettes puis-je suivre ?
Cartes de crédit, prêts personnels, prêts étudiants, prêts automobiles, factures médicales et toute autre somme que vous devez. Chaque dette conserve son propre solde, APR, paiement minimum et historique des paiements, et vous pouvez en ajouter autant que vous le souhaitez.
Le Payment Coach fournit-il de véritables conseils financiers ?
Non. Le Payment Coach est un assistant d’IA qui explique en termes simples le plan déjà calculé par l’app et présente les résultats des hypothèses. Il est conçu pour ne pas inventer de chiffres ni recommander de produits financiers, et l’app dans son ensemble est un outil de planification, pas un prêteur ni un conseiller financier agréé.
Debt Payoff Planner: Snowball est-il gratuit ?
L’app peut être téléchargée gratuitement sur l’App Store et Google Play. Un nombre illimité de dettes, les deux stratégies, le suivi des paiements, les montants hypothétiques et la progression sont gratuits, ainsi que trois explications du Payment Coach par mois. Pro ajoute des conseils illimités du coach, un plan d’optimisation personnalisé et la stratégie hybride.
Ai-je besoin d’un compte ?
Non. Vous pouvez commencer en tant qu’invité en quelques secondes, et la connexion est facultative. Le planificateur principal fonctionne hors ligne.
Quelles langues et quels appareils sont pris en charge ?
Debt Payoff Planner: Snowball fonctionne sur iPhone et Android, et son interface est disponible en 10 langues, dont l’anglais, l’espagnol, l’allemand, le français et le portugais. Sur iPhone, l’app nécessite iOS 15.1 ou une version ultérieure et est classée 4+.
Commencer
Ajoutez votre première dette et découvrez votre parcours
Commencez gratuitement sur iOS et Android, sans connexion bancaire.
Plus de CoddyKit
Disponible sur iOS et Android.