
Debt Payoff Planner: Snowball
Debt Payoff Planner: Snowball — Descubre qué deuda pagar primero y cuándo podrías quedar libre de deudas
Debt Payoff Planner: Snowball es un planificador de pago de deudas y rastreador de pagos gratuito para iPhone y Android. Introduce tus tarjetas de crédito, préstamos y facturas médicas, elige el orden de bola de nieve o avalancha de deudas, y la app calcula una fecha estimada para quedar libre de deudas, además de una lista numerada que indica qué saldo recibirá tu dinero extra a continuación. No hay conexión bancaria: tú introduces tus propios saldos, tasas y pagos mínimos.
- Precio
- Gratis, actualización a Pro
- Plataformas
- iOS y Android
- Idiomas
- 10
- Clasificación por edad
- 4+
- Requisitos
- iOS 15.1 o posterior
Una calculadora basada en tus propios números, no un producto financiero.
Debt Payoff Planner: Snowball nunca se conecta a un banco. Cada saldo, APR y pago mínimo lo introduces tú, y los cálculos para liquidar las deudas se ejecutan en el teléfono, por lo que la fecha estimada para quedar libre de deudas solo será tan precisa como las cifras que hayas introducido.
Qué es
Debt Payoff Planner: Snowball es una app gratuita para iOS y Android que responde a una pregunta: ¿cuál de tus saldos deberías pagar primero y, aproximadamente, cuándo podrías quedar libre de deudas? Añades cada tarjeta de crédito, préstamo personal, préstamo estudiantil, préstamo para automóvil o factura médica con su saldo, APR y pago mínimo; eliges el método de bola de nieve (primero el saldo más pequeño) o el método de avalancha (primero la tasa de interés más alta), y la app muestra una fecha estimada para quedar libre de deudas, el tiempo restante, el interés total y el orden de pago. Es una herramienta de planificación y seguimiento, no un prestamista ni un asesor financiero.
Una herramienta de planificación y seguimiento, no asesoramiento financiero. Cada fecha y cantidad es una estimación basada en los números que introduces..
Dentro de la app
Qué aspecto tiene
Contexto
Bola de nieve o avalancha de deudas: ¿qué saldo pagas primero?
Ambos métodos comienzan de la misma manera: paga al menos el mínimo de cada deuda, después destina todo el dinero extra que puedas aportar a un saldo elegido hasta liquidarlo, y pasa al siguiente lo que estabas destinando a ese saldo. Solo se diferencian en qué saldo va primero. La bola de nieve de deudas elige el saldo más pequeño, lo que permite cerrar cuentas antes y conseguir victorias rápidas. La avalancha de deudas elige la tasa de interés más alta, lo que mantiene más bajo el total de intereses pagados. Qué método te conviene depende en parte de las matemáticas y en parte de cómo mantengas la motivación, así que resulta útil ver ambos con tus propias cifras.
Bola de nieve de deudasprimero el saldo más pequeño
Ordenas las deudas desde el saldo más pequeño hasta el más grande y destinas el dinero extra a la primera. Cada saldo liquidado es una victoria visible, y su antiguo pago se suma a la siguiente deuda de la lista. El coste es que un saldo pequeño con una tasa baja puede ir antes que uno grande y más caro.
Avalancha de deudasprimero el APR más alto
Ordenas las deudas por tasa de interés y atacas primero la más cara. Como el saldo con mayor coste se reduce antes, se acumulan menos intereses en total. La contrapartida es la paciencia: el primer saldo al que destines el dinero puede ser grande y tardar mucho en liquidarse.
APR y pago mínimolas dos cifras que impulsan el plan
El APR es la tasa de interés anual de un saldo, y el pago mínimo es lo que el prestamista solicita cada mes. Si el pago mínimo apenas cubre los intereses mensuales, pagar solo esa cantidad puede hacer que la deuda se estanque durante años, por lo que un pequeño extra mensual puede cambiar tanto el calendario.
Traspaso del pago extrapor qué importa el orden
Cuando una deuda llega a cero, el dinero destinado a pagarla no vuelve accidentalmente a tu presupuesto; pasa a la siguiente deuda de la lista. Ese traspaso es lo que hace que los saldos posteriores se reduzcan más rápido y lo que un calendario de pagos debe calcular mes a mes.
Cómo funciona
Cómo funciona el planificador
El planificador principal funciona sin conexión y puedes empezar como invitado en unos segundos. Iniciar sesión es opcional.
Añade cada saldo manualmente
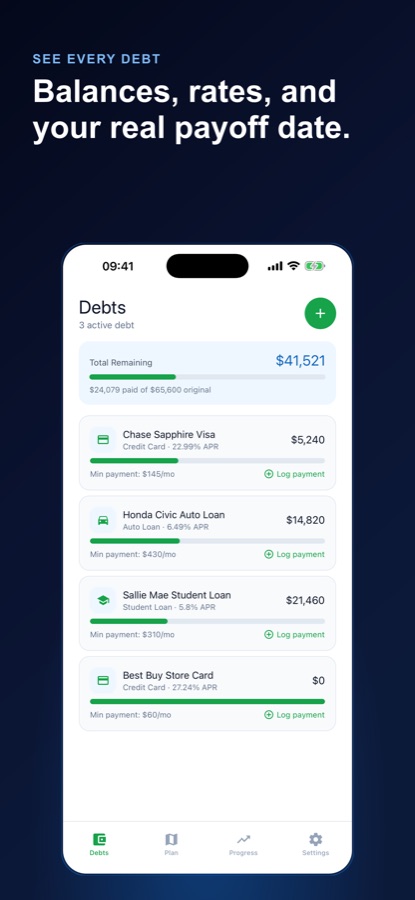
Introduce una tarjeta de crédito, un préstamo personal, un préstamo estudiantil, un préstamo para automóvil o una factura médica con su saldo actual, APR y pago mínimo. Cada deuda conserva su propio historial de pagos. No es necesario configurar ninguna conexión bancaria.
Elige bola de nieve o avalancha y establece una cantidad extra
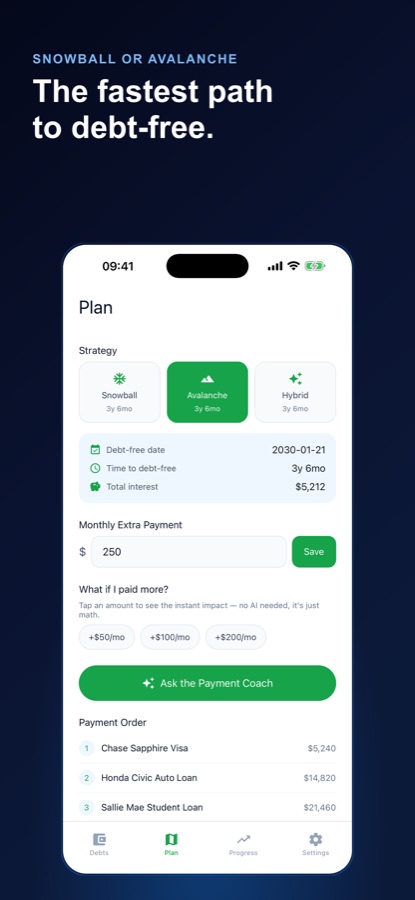
Elige una estrategia en la pestaña Plan y establece un pago extra mensual. Las tarjetas de estrategia muestran los meses estimados que faltan para quedar libre de deudas con cada método, y el plan muestra una fecha estimada para quedar libre de deudas, el tiempo restante, el interés total y un orden de pago numerado.
Registra los pagos y observa cómo cambia la fecha
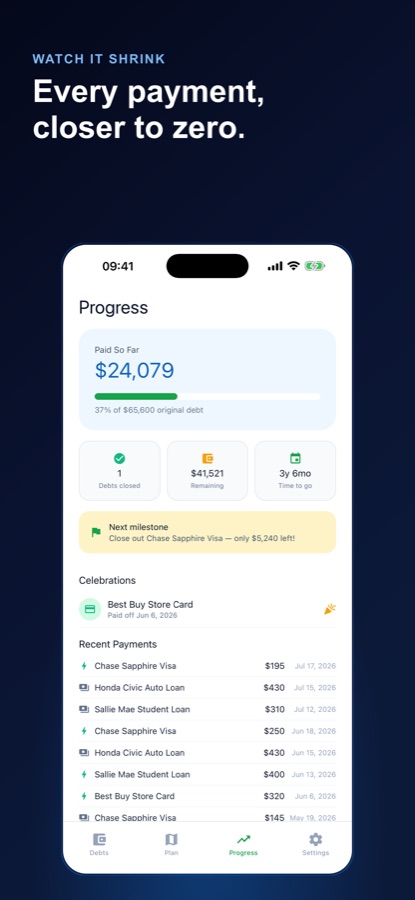
Registra cada pago en segundos y márcalo como pago extra cuando hayas pagado más del mínimo. Los saldos, la barra de progreso y la fecha estimada para liquidar las deudas se actualizan en cuanto guardas, y cada saldo que liquidas recibe una celebración con fecha.
Qué incluye
Qué incluye la app
2 + 1
Bola de nieve, avalancha e híbrida
La bola de nieve y la avalancha son gratuitas y aparecen una junto a la otra para que puedas comparar los meses estimados hasta quedar libre de deudas. El orden híbrido forma parte de Pro.
Sin banco
Solo tus propios números
Debt Payoff Planner: Snowball nunca se conecta a un banco. Los cálculos para liquidar las deudas se realizan en la app a partir de las cifras que introduces.
+50 / 100 / 200
Pagos extra hipotéticos
Toca +50, +100 o +200 al mes y descubre cuántos meses y cuánto interés podrías ahorrar con un pago mayor, mediante cálculos sencillos que se muestran al instante.
Cualquier deuda
Deudas ilimitadas de cualquier tipo
Tarjetas de crédito, préstamos personales, estudiantiles y para automóviles, facturas médicas y cualquier otra cantidad que debas, cada una con su propio saldo, tasa e historial de pagos.
Progreso
Pagado hasta ahora y próximo hito
Una pantalla de progreso muestra cuánto has pagado, qué proporción representa del total original, los saldos liquidados, lo que queda y el saldo más cercano a cero como tu próximo hito.
IA
Asistente de pagos
Un breve consejo de IA explica tu plan con palabras sencillas y puede analizar contigo un resultado hipotético. Explica cifras que la app ya ha calculado y está configurado para no inventar datos ni recomendar productos financieros. Tres explicaciones al mes son gratuitas.
Encaja
Para quién es y para quién no
Es una buena opción si
- Debes dinero de varias tarjetas de crédito o préstamos y quieres saber cuál liquidar primero
- Hoy solo pagas los mínimos y quieres ver qué cambiaría con una pequeña cantidad extra
- Quieres comparar el método bola de nieve y el método avalancha con tus propios saldos
- Prefieres una calculadora sencilla para liquidar deudas y un registro de pagos en lugar de crear una hoja de cálculo desde cero
- Prefieres introducir tus cifras en lugar de conectar una cuenta bancaria
No es la herramienta adecuada si
- Quieres una app que obtenga automáticamente los saldos de tu banco, porque no hay conexión bancaria
- Buscas un préstamo, consolidación de deudas o alivio de deudas: la app no ofrece nada de eso
- Necesitas asesoramiento personal sobre inversiones, crédito o impuestos, que la app no proporciona
- Esperas una fecha garantizada para liquidar tus deudas: todas las fechas son estimaciones que suponen que tus cifras se mantienen iguales
Privacidad
Qué sale de tu teléfono
Debt Payoff Planner: Snowball nunca se conecta a tu banco, y los cálculos para liquidar las deudas se realizan en la app. La única excepción es el Payment Coach opcional: cuando pides una explicación, las cifras que necesita se envían al servidor de CoddyKit para que un modelo de AI redacte la respuesta.
Encontrarás todos los detalles en la política de privacidad de CoddyKit.
Preguntas
Preguntas frecuentes
¿Cuál es la mejor manera de decidir qué deuda liquidar primero?
Los dos órdenes más habituales son la bola de nieve de deudas (primero el saldo más pequeño) y la avalancha de deudas (primero la tasa de interés más alta). Debt Payoff Planner: Snowball te permite introducir tus propios saldos, APR y pagos mínimos, y compara ambos en la misma pantalla mostrando los meses estimados restantes para cada uno, para que puedas elegir con tus propias cifras en lugar de seguir una regla general.
¿Cuál es la diferencia entre la bola de nieve de deudas y la avalancha de deudas?
La bola de nieve liquida primero el saldo más pequeño para conseguir avances rápidos, mientras que la avalancha liquida primero la deuda con la tasa de interés más alta para reducir los costes de intereses. En Debt Payoff Planner: Snowball, ambas estrategias son gratuitas y cada tarjeta muestra los meses estimados restantes, para que veas qué diferencia habría con tus cifras.
¿Debt Payoff Planner: Snowball se conecta a mi banco?
No. La app no tiene ningún tipo de conexión bancaria. Tú introduces cada saldo, tasa de interés y pago mínimo, y las operaciones para liquidar las deudas se realizan en el teléfono. Esto hace que la configuración sea manual, pero significa que nunca se utilizan tus credenciales bancarias.
¿Cómo calcula la app mi fecha para quedar libre de deudas?
Crea un plan de liquidación mes a mes a partir de los saldos, APR, pagos mínimos y cantidad extra mensual que hayas introducido, utilizando la estrategia que hayas elegido. El resultado es una fecha estimada para quedar libre de deudas, el tiempo restante y el total de intereses. Se supone que tus cifras se mantienen iguales, por lo que los resultados reales dependen de las condiciones de tus prestamistas, las comisiones y cualquier cambio en las tasas.
¿Qué hace la función de escenarios hipotéticos?
En la pestaña Plan puedes establecer una cantidad extra mensual o tocar +50, +100 o +200 para ver cuánto antes podrías terminar el plan con un pago mayor y cuánto interés podrías ahorrar. Debt Payoff Planner: Snowball lo muestra como cálculos sencillos basados en tus propias cifras, al instante.
¿Qué tipos de deudas puedo registrar?
Tarjetas de crédito, préstamos personales, préstamos estudiantiles, préstamos para automóvil, facturas médicas y cualquier otra cantidad que debas. Cada deuda conserva su propio saldo, APR, pago mínimo e historial de pagos, y no hay límite en el número de deudas que puedes añadir.
¿El Payment Coach ofrece asesoramiento financiero real?
No. Payment Coach es un asistente de AI que explica en un lenguaje sencillo el plan que la app ya ha calculado y analiza los resultados de los escenarios hipotéticos. Está configurado para no inventar cifras ni recomendar productos financieros, y la app en su conjunto es una herramienta de planificación, no un prestamista ni un asesor financiero autorizado.
¿Debt Payoff Planner: Snowball es gratis?
La app se puede descargar gratis en App Store y Google Play. Las deudas ilimitadas, ambas estrategias, el registro de pagos, las cantidades de escenarios hipotéticos y el progreso son gratuitos, junto con tres explicaciones de Payment Coach al mes. Pro añade consejos ilimitados de Payment Coach, un plan de optimización personalizado y la estrategia híbrida.
¿Necesito una cuenta?
No. Puedes empezar como invitado en pocos segundos, y registrarte es opcional. El planificador principal funciona sin conexión.
¿Qué idiomas y dispositivos admite?
Debt Payoff Planner: Snowball funciona en iPhone y Android, y su interfaz está disponible en 10 idiomas, incluidos inglés, español, alemán, francés y portugués. En iPhone requiere iOS 15.1 o posterior y tiene una clasificación de 4+.
Empezar
Añade tu primera deuda y descubre el camino
Empieza gratis en iOS y Android, sin conexión bancaria.
Más de CoddyKit
Disponible en iOS y Android.